Guida al Regolamento EUDR 2023/1115 per importatori e fabbricanti UE
Il Regolamento (UE) 2023/1115 (EUDR) si applica dal 30 dicembre 2026. Gli operatori persone fisiche, microimprese e piccole imprese costituite come tali al 31 dicembre 2024 lo applicano dal 30 giugno 2027, salvo che per i prodotti dell’allegato del Regolamento Legno (UE) 995/2010.
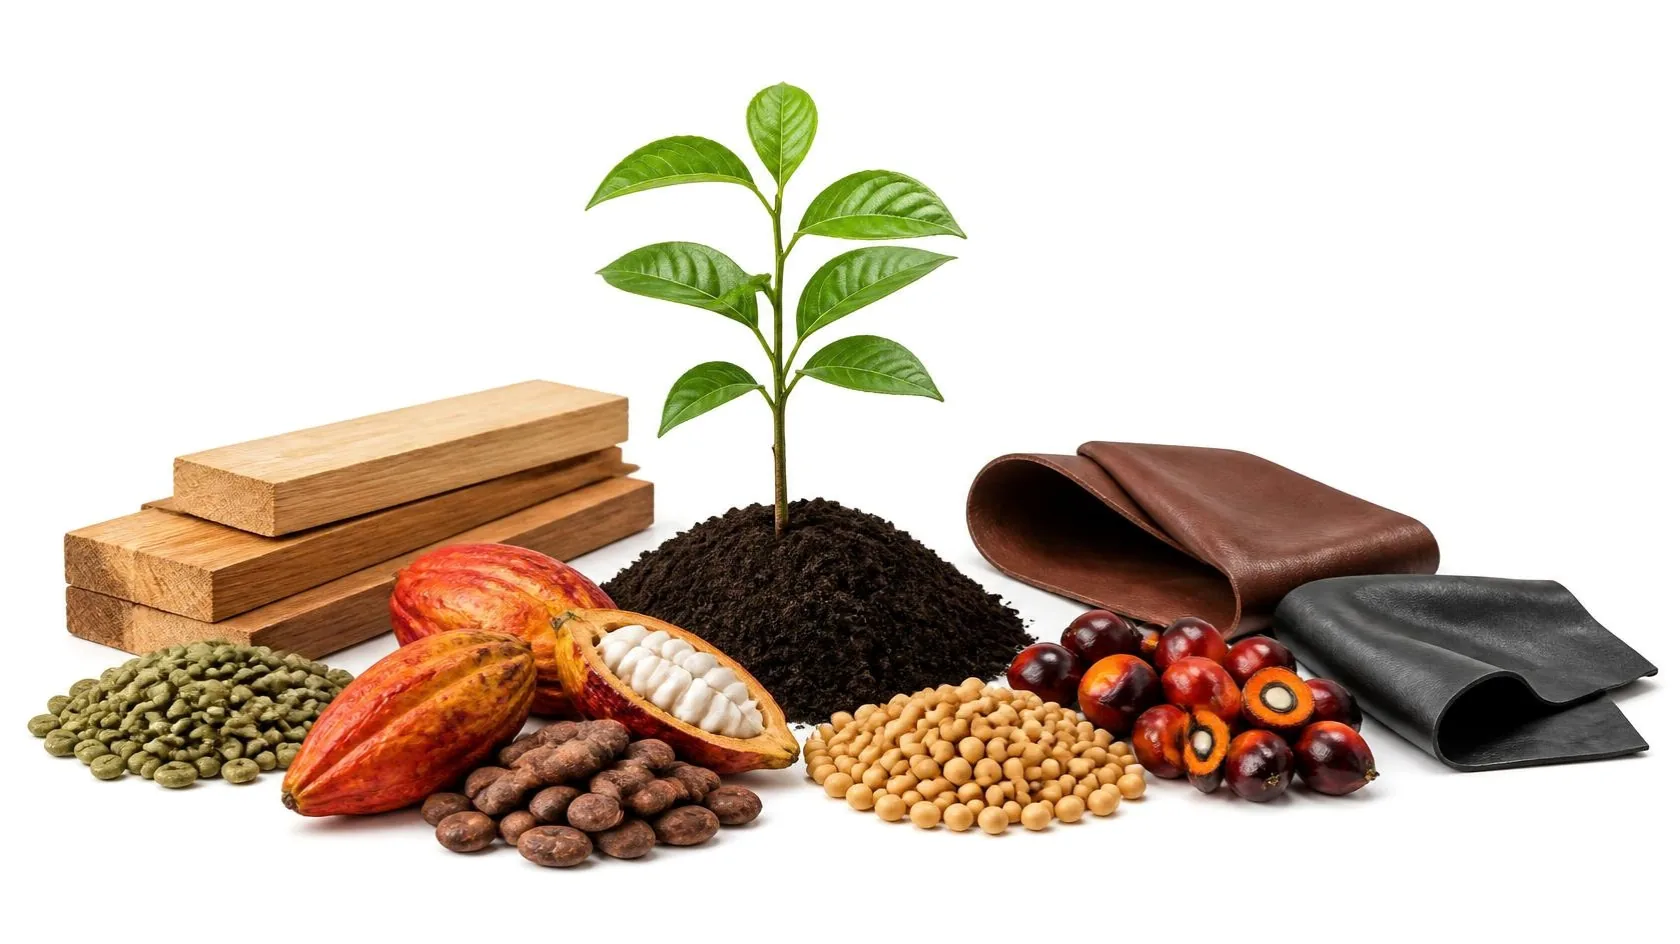
Riguarda i prodotti dell’allegato I ottenuti da bovini, cacao, caffè, palma da olio, gomma, soia e legno. Questi prodotti si immettono sul mercato UE, si mettono a disposizione o si esportano solo se sono a deforestazione zero, cioè non legati a deforestazione dopo il 31 dicembre 2020, se sono stati prodotti nel rispetto della legislazione del paese di produzione e se sono coperti da una dichiarazione di dovuta diligenza.
Dal 18 settembre 2026 l’elenco dei prodotti è cambiato, con l’uscita di cuoio e pelli di bovini e di alcuni lavori di gomma e, dal 30 dicembre 2027, l’ingresso del caffè solubile, delle lingue di bovini congelate, dei saponi e di altri derivati della palma da olio. Per le persone giuridiche il massimo delle sanzioni pecuniarie è almeno il 4 % del fatturato totale annuo a livello di Unione.

Cos’è il Regolamento EUDR e a chi si applica
Il Regolamento (UE) 2023/1115 ha l’obiettivo di ridurre al minimo il contributo dell’Unione europea alla deforestazione e al degrado forestale nel mondo.
L’EUDR abroga dal 30 dicembre 2026 il Regolamento Legno (UE) 995/2010 (EUTR), con un regime transitorio per il legno fino al 31 dicembre 2029.
Il regolamento riguarda sette materie prime interessate:
- Bovini
- Cacao
- Caffè
- Palma da olio
- Gomma
- Soia
- Legno
Non riguarda però qualunque prodotto che le contenga, ma solo i prodotti elencati nell’allegato I con il loro codice della nomenclatura combinata. Chi li immette sul mercato UE, li mette a disposizione o li esporta nel corso di un’attività commerciale deve rispettare tre condizioni cumulative:
- Il prodotto è a deforestazione zero, cioè la materia prima viene da terreni non deforestati dopo il 31 dicembre 2020 e, per il legno, è stata raccolta senza causare il degrado della foresta dopo quella data
- Il prodotto è stato prodotto nel rispetto della legislazione pertinente del paese di produzione, che comprende fra l’altro diritti d’uso del suolo, tutela dell’ambiente, diritti dei lavoratori, diritti umani e disciplina fiscale, anticorruzione, commerciale e doganale
- Il prodotto è coperto da una dichiarazione di dovuta diligenza (DDS) presentata nel Sistema di Informazione UE prima dell’immissione sul mercato o dell’esportazione oppure, per i micro o piccoli operatori primari, da una dichiarazione semplificata
Per un importatore italiano di prodotti di consumo i casi più frequenti sono i mobili e gli articoli di legno, la carta e il cartone venduti come prodotti, alcuni articoli di gomma come guanti e indumenti e, dal 30 dicembre 2027, i saponi fabbricati usando palma da olio. Calzature e pelletteria non sono nell’allegato I.
Cosa è cambiato con il Reg. (UE) 2025/2650
Il testo originale dell’EUDR è stato modificato da due regolamenti, che ne hanno rinviato le date e semplificato i contenuti. L’allegato I è stato poi modificato dal Reg. delegato (UE) 2026/2102.
Il Reg. (UE) 2024/3234 ha posticipato di dodici mesi le date di applicazione.
Il Reg. (UE) 2025/2650, in vigore dal 26 dicembre 2025, le ha posticipate di altri dodici mesi e ha introdotto alcune semplificazioni. Una sintesi è disponibile nell’articolo di aggiornamento del 23 dicembre 2025.
Le date di applicazione vigenti sono:
- 30 dicembre 2026 come data generale, valida anche per le medie imprese
- 30 giugno 2027 per gli operatori persone fisiche, microimprese e piccole imprese costituite come tali al 31 dicembre 2024, salvo che per i prodotti dell’allegato del Regolamento Legno (UE) 995/2010
Le semplificazioni principali sono queste:
- È stata soppressa dall’allegato I la voce ex 49, cioè libri stampati, giornali, immagini e altri prodotti della stampa, manoscritti, dattiloscritti e piani, di carta. Questi prodotti sono fuori ambito anche quando sono venduti da soli
- È stata introdotta la figura dell’operatore a valle, cioè chi immette sul mercato o esporta prodotti interessati fabbricati usando altri prodotti interessati, tutti già coperti da una dichiarazione di dovuta diligenza o da una dichiarazione semplificata. L’operatore a valle ha gli stessi obblighi del commerciante e non presenta una propria dichiarazione
- È stato istituito un regime semplificato per i micro o piccoli operatori primari stabiliti in paesi a basso rischio, che presentano una dichiarazione semplificata una tantum e possono indicare l’indirizzo postale degli appezzamenti o dello stabilimento al posto della geolocalizzazione
- L’operatore comunica a valle i numeri di riferimento delle dichiarazioni di dovuta diligenza o gli identificativi delle dichiarazioni semplificate. Solo il primo operatore a valle o commerciante, quando il suo fornitore è un operatore, raccoglie e conserva questi numeri
Secondo le FAQ della Commissione, chi presenta la dichiarazione può decidere se rendere visibili la geolocalizzazione o l’indirizzo postale agli operatori a valle e ai commercianti non PMI che hanno il numero di riferimento e il numero di verifica. Le autorità vedono comunque questi dati.
Le sette materie prime e i prodotti coperti dall’allegato I
L’allegato I del Regolamento EUDR elenca tassativamente i prodotti soggetti con i codici della nomenclatura combinata (NC).
La logica è quella del codice doganale. Se il prodotto è classificato in una voce dell’allegato I e contiene la materia prima interessata o è stato fabbricato o nutrito usandola, è soggetto salvo le esclusioni. Se la voce non vi compare, il prodotto è fuori ambito anche se contiene una materia prima interessata. La sigla «ex» indica che è soggetta solo una parte della voce. Secondo le FAQ della Commissione non esistono soglie di quantità o di valore sotto le quali il regolamento non si applica.
Dal 18 settembre 2026 l’allegato I è stato rivisto dal Regolamento delegato (UE) 2026/2102. Alcune voci sono uscite, altre si sono ristrette e 18 voci nuove si applicano dal 30 dicembre 2027.
Le voci più rilevanti per gli importatori italiani, nel testo in vigore, sono le seguenti:
- Bovini: animali vivi, carni, frattaglie e preparazioni di carni (ex 0102, ex 0201, ex 0202, ex 0206, ex 1602 50). Cuoi e pelli (ex 4101, ex 4104, ex 4107) sono usciti dall’allegato dal 18 settembre 2026, mentre le lingue di bovini congelate (ex 0206 21 00) entrano dal 30 dicembre 2027. Pelletteria (capitolo 42) e calzature (capitolo 64) non sono nell’allegato
- Cacao: voci da 1801 a 1806, dalla materia prima alla cioccolata e alle preparazioni alimentari
- Caffè: voce 0901 e, dal 30 dicembre 2027, estratti, essenze e concentrati di caffè (2101 11 00)
- Palma da olio: noci e mandorle di palmisti, olio di palma e di palmisti, panelli, glicerolo, acido palmitico e stearico e loro sali ed esteri, acidi grassi e alcoli grassi industriali e altri derivati, fabbricati usando palma da olio. Dal 30 dicembre 2027 entrano altre 16 voci, fra cui oli idrogenati o modificati chimicamente, glicerolo greggio, esteri, ammine e ammidi, sali di ammonio quaternari, saponi (ex 3401 11 00 ed ex 3401 20), preparazioni chimiche (ex 3824 99) e polieteri (ex 3907 29)
- Gomma: gomma naturale (ex 4001), gomma mescolata e non vulcanizzata, fili, corde, lastre, fogli e profilati di gomma (da ex 4005 a ex 4008), pneumatici nuovi (ex 4011), battistrada per pneumatici (ex 4012 90 30), camere d’aria (ex 4013), indumenti e accessori di abbigliamento compresi i guanti (ex 4015) e gomma indurita (ex 4017). Dal 18 settembre 2026 non sono più nell’allegato i nastri trasportatori e le cinghie di trasmissione (ex 4010) e gli altri lavori di gomma vulcanizzata non nominati altrove (ex 4016). Della voce 4012 resta solo il battistrada nuovo per pneumatici (ex 4012 90 30), mentre pneumatici rigenerati o usati, gomme piene e protettori sono usciti dall’allegato. La voce 4009 (tubi di gomma) non è nell’allegato
- Soia: fave di soia diverse da quelle da semina (1201 90 00), farine (1208 10), olio (1507) e panelli (2304)
- Legno: voci da ex 4401 a ex 4421, pasta di legno (ex 47), carta e cartone (ex 48), mobili per sedersi di legno (sottovoci di ex 9401), mobili di legno e loro parti (ex 9403 30, ex 9403 40, ex 9403 50, ex 9403 60 ed ex 9403 91) e costruzioni prefabbricate di legno (ex 9406 10 00). Dal 18 settembre 2026 la voce dei mobili per sedersi non comprende più i sedili per veicoli aerei e per autoveicoli
Sulle esclusioni e sui casi più frequenti valgono queste regole:
- Gomma sintetica: il regolamento si applica solo alla gomma ottenuta da Hevea brasiliensis e non ai prodotti di gomma sintetica. Secondo le FAQ della Commissione, per un prodotto dell’allegato fatto con una mescola di gomma naturale e sintetica, per esempio uno pneumatico nuovo, la dovuta diligenza riguarda solo la gomma naturale
- Bambù e canne d’India: il regolamento non si applica ai prodotti delle voci del legno nella misura in cui sono costituiti di bambù, canne d’India e altri materiali di natura legnosa. Secondo le FAQ della Commissione, nei prodotti di legno con parti di bambù la dovuta diligenza riguarda solo il legno
- Imballaggi: gli imballaggi delle voci ex 4401, ex 4405, ex 4415, ex 4416 ed ex 48 sono esclusi quando sono usati esclusivamente per sostenere, proteggere o trasportare un altro prodotto e sono presentati insieme a esso. Per gli imballaggi riutilizzabili delle voci ex 4415, ex 4416 ed ex 48 l’esclusione vale dal momento in cui sono usati a tale scopo. Gli imballaggi venduti vuoti come prodotti, importati o fabbricati nell’UE, restano soggetti
- Pallet di legno: sono esclusi quando trasportano un altro prodotto. Sono esclusi anche i pallet usati e di seconda mano. Un pallet nuovo venduto come prodotto è soggetto. Secondo le FAQ della Commissione, per un pallet riparato e venduto la dovuta diligenza riguarda solo i componenti di legno nuovi
- Stampati e materiali informativi: la voce ex 49 è stata soppressa. Dalla voce ex 48 sono esclusi gli invii di corrispondenza e i materiali informativi e di marketing di carta che accompagnano esclusivamente un altro prodotto o sono forniti gratuitamente
- Campioni e prove: dal 18 settembre 2026 sono esclusi i campioni di valore e quantità trascurabili usati solo per procurare ordinazioni e i prodotti destinati a esami, analisi o prove, alle condizioni indicate nell’allegato I
- Prodotti usati e rifiuti: molte voci, fra cui gran parte di quelle del legno, la pasta di legno, la carta e i mobili, escludono i prodotti usati e di seconda mano e, in alcuni casi, i rifiuti. Per pasta di legno, carta e cartone sono esclusi anche i prodotti riciclati e quelli derivati da prodotti riciclati. In generale il regolamento non si applica alle merci prodotte interamente da materiali giunti a fine vita che sarebbero altrimenti smaltiti come rifiuti, ma questa esenzione non vale per i sottoprodotti di processi di fabbricazione che hanno usato materiali non costituiti da rifiuti
I quattro pilastri della dovuta diligenza
La dovuta diligenza dell’EUDR comprende la raccolta delle informazioni, la valutazione del rischio e l’attenuazione del rischio. Si chiude con la dichiarazione di dovuta diligenza.
1. Raccolta delle informazioni
L’operatore raccoglie, organizza e conserva per cinque anni le informazioni dell’articolo 9 dell’EUDR, corredate di elementi di prova, per ciascun prodotto:
- Descrizione e quantità del prodotto, con il nome comune e il nome scientifico della specie per il legno
- Paese di produzione
- Geolocalizzazione di tutti gli appezzamenti, con la data o il periodo di produzione
- Nome, indirizzo postale e indirizzo di posta elettronica di fornitori e clienti
- Informazioni verificabili che il prodotto è a deforestazione zero e che è stato prodotto nel rispetto della legislazione del paese di produzione
La geolocalizzazione è il requisito più impegnativo. Si esprime con coordinate di latitudine e longitudine con almeno sei cifre decimali.
Per gli appezzamenti di superficie superiore a quattro ettari usati per materie prime diverse dai bovini serve un poligono che descriva il perimetro. Per i bovini la geolocalizzazione riguarda gli stabilimenti in cui sono stati tenuti. Secondo le FAQ della Commissione le coordinate si inseriscono nel Sistema di Informazione a mano oppure caricando un file. L’unico formato di file accettato è GeoJSON.
2. Valutazione del rischio
L’operatore verifica le informazioni raccolte e valuta il rischio di non conformità secondo i quattordici criteri dell’articolo 10 dell’EUDR, fra cui:
- Il livello di rischio del paese di produzione
- La presenza di foreste e di popoli indigeni
- La complessità della catena di approvvigionamento
- Il rischio di elusione o di commistione con prodotti di origine sconosciuta
- La fonte e l’attendibilità delle informazioni raccolte
Il prodotto può essere immesso sul mercato o esportato solo se il rischio è nullo o trascurabile. La valutazione si documenta e si riesamina almeno una volta l’anno.
3. Attenuazione del rischio
Se il rischio non è trascurabile, l’operatore adotta misure di attenuazione fino a renderlo nullo o trascurabile, per esempio:
- Richiesta di informazioni, dati o documenti supplementari
- Indagini o audit indipendenti
- Altre misure collegate agli obblighi di informazione
Gli operatori non PMI nominano un responsabile della conformità a livello dirigenziale e istituiscono una funzione di audit indipendente delle politiche, dei controlli e delle procedure interne (articolo 11).
4. Dichiarazione di dovuta diligenza (DDS)
Prima dell’immissione sul mercato o dell’esportazione l’operatore presenta nel Sistema di Informazione UE la dichiarazione di dovuta diligenza, con le informazioni dell’allegato II come modificato dal Reg. (UE) 2025/2650. Ne conserva una copia per cinque anni.
Il sistema assegna alla dichiarazione un numero di riferimento, che l’operatore comunica agli operatori a valle e ai commercianti a cui fornisce i prodotti.
Operatore, operatore a valle e commerciante nell’EUDR
L’EUDR, come modificato dal Reg. (UE) 2025/2650, distingue cinque figure economiche con obblighi diversi.
L’operatore è la persona fisica o giuridica che, nel corso di un’attività commerciale, immette i prodotti interessati sul mercato UE o li esporta, esclusi gli operatori a valle. Se il prodotto è immesso sul mercato da un soggetto stabilito fuori dall’Unione, è operatore la prima persona stabilita nell’Unione che lo mette a disposizione sul mercato. Per l’importatore italiano che acquista direttamente da un fornitore extra UE è la qualifica più ricorrente.
L’operatore a valle è chi immette sul mercato o esporta prodotti interessati fabbricati usando altri prodotti interessati, tutti già coperti da una dichiarazione di dovuta diligenza o da una dichiarazione semplificata. Non presenta una propria dichiarazione e ha gli stessi obblighi del commerciante.
Il micro o piccolo operatore primario è la persona fisica, la microimpresa o la piccola impresa con sede in un paese a basso rischio che immette sul mercato o esporta prodotti che ha esso stesso coltivato, raccolto, ottenuto o allevato in appezzamenti o stabilimenti di quel paese. Presenta una dichiarazione semplificata una tantum (allegato III) e può indicare l’indirizzo postale al posto della geolocalizzazione.
Il commerciante è il soggetto della catena, diverso dall’operatore e dall’operatore a valle, che mette a disposizione i prodotti sul mercato.
Operatori a valle e commercianti raccolgono i dati di fornitori e clienti, li conservano per almeno cinque anni e immettono o mettono a disposizione sul mercato o esportano i prodotti solo se hanno queste informazioni. I numeri di riferimento delle dichiarazioni si raccolgono solo quando il fornitore diretto è un operatore. Chi viene dopo, per esempio la grande distribuzione che acquista da un commerciante, non li raccoglie ma conserva comunque i dati di fornitori e clienti.
Tutti, PMI comprese, informano subito le autorità competenti e i clienti se vengono a conoscenza di un rischio di non conformità di un prodotto che hanno già fornito. Gli operatori a valle e i commercianti non PMI si registrano inoltre nel Sistema di Informazione. Se prima di immettere, mettere a disposizione o esportare un prodotto vengono a conoscenza di informazioni sulla sua non conformità, ne informano subito le autorità competenti. In caso di indicazioni comprovate verificano che la dovuta diligenza sia stata esercitata con un rischio nullo o trascurabile, altrimenti non immettono, non mettono a disposizione e non esportano il prodotto.
Il mandatario è la persona stabilita nell’Unione autorizzata per iscritto dall’operatore a presentare per suo conto le dichiarazioni, mentre la responsabilità della conformità resta all’operatore. Secondo le FAQ della Commissione un gruppo societario può incaricare una delle sue società di presentare le dichiarazioni per tutte le altre, ma ogni società resta responsabile.
Chi rientra nel rinvio al 30 giugno 2027
Il rinvio al 30 giugno 2027 non vale per tutte le PMI. Vale solo per gli operatori persone fisiche, microimprese e piccole imprese costituite come tali al 31 dicembre 2024 e non vale per i prodotti dell’allegato del Regolamento Legno (UE) 995/2010. Le medie imprese applicano l’EUDR dal 30 dicembre 2026, come le grandi.
Le categorie sono quelle della Direttiva 2013/34/UE, a prescindere dalla forma giuridica. Contano le soglie del primo comma dell’articolo 3, paragrafo 2, della direttiva, non quelle più alte che uno Stato membro può fissare per le piccole imprese. Un’impresa rientra in una categoria se, alla data di chiusura del bilancio, non supera i limiti di almeno due dei tre criteri:
- Microimpresa: totale dello stato patrimoniale fino a 450 000 €, ricavi netti fino a 900 000 €, fino a 10 dipendenti in media
- Piccola impresa: totale dello stato patrimoniale fino a 5 000 000 €, ricavi netti fino a 10 000 000 €, fino a 50 dipendenti in media
- Media impresa: totale dello stato patrimoniale fino a 25 000 000 €, ricavi netti fino a 50 000 000 €, fino a 250 dipendenti in media
Secondo le FAQ della Commissione la dimensione si valuta per ogni persona giuridica, non per il gruppo, sui dati dell’ultimo esercizio disponibile. Un cambio di categoria conta solo se si ripete per due esercizi consecutivi. Per il rinvio conta che l’impresa fosse micro o piccola al 31 dicembre 2024.
Calendario di applicazione e regime transitorio
Le date principali del regime EUDR vigente sono:
- 29 giugno 2023: entrata in vigore del Reg. (UE) 2023/1115
- 23 maggio 2025: pubblicazione del Reg. di esecuzione (UE) 2025/1093 sulla classificazione dei paesi
- 26 dicembre 2025: entrata in vigore del Reg. (UE) 2025/2650
- 18 settembre 2026: entrata in vigore del Reg. delegato (UE) 2026/2102, che modifica l’allegato I
- 30 dicembre 2026: applicazione degli obblighi a operatori, operatori a valle e commercianti, comprese le medie imprese. Abrogazione del Regolamento Legno (UE) 995/2010
- 30 giugno 2027: applicazione per gli operatori persone fisiche, microimprese e piccole imprese costituite come tali al 31 dicembre 2024, salvo che per i prodotti dell’allegato del Regolamento Legno
- 30 dicembre 2027: applicazione delle 18 voci aggiunte all’allegato I
- 1° dicembre 2029: termine per predisporre l’interfaccia elettronica fra dogane e Sistema di Informazione
- 31 dicembre 2029: fine del regime transitorio del Regolamento Legno per il legno prodotto prima del 29 giugno 2023
Il regolamento non si applica ai prodotti la cui materia prima è stata prodotta, cioè coltivata, raccolta, ottenuta o allevata, prima del 29 giugno 2023. Secondo il documento di orientamento della Commissione, per i bovini conta la data di nascita. Secondo le FAQ, l’onere della prova spetta all’operatore.
Secondo il documento di orientamento della Commissione, i prodotti immessi sul mercato prima del 30 dicembre 2026 (30 giugno 2027 per micro e piccole imprese) non sono soggetti agli obblighi, salvo le regole proprie del legno.
Il legno fa eccezione. Per il legno e i prodotti derivati prodotti prima del 29 giugno 2023 e immessi sul mercato dal 30 dicembre 2026 continua ad applicarsi il Regolamento Legno (EUTR) fino al 31 dicembre 2029. Dal 31 dicembre 2029 anche questi prodotti devono essere conformi all’EUDR.
Classificazione dei paesi
Il Reg. di esecuzione (UE) 2025/1093 classifica i paesi in tre livelli di rischio.
Sono ad alto rischio Bielorussia, Federazione russa, Myanmar/Birmania e Repubblica popolare democratica di Corea. Sono a basso rischio, fra gli altri, tutti gli Stati membri, Cina, India, Stati Uniti e Vietnam. Gli altri paesi, per esempio Brasile e Indonesia, sono a rischio standard.
Quando tutte le materie prime sono state prodotte in paesi a basso rischio, l’operatore può applicare la dovuta diligenza semplificata ed è esonerato da valutazione e attenuazione del rischio, dopo aver valutato la complessità della catena e il rischio di elusione o di commistione con prodotti di origine sconosciuta o di paesi a rischio standard o alto. Se emergono informazioni su un rischio di non conformità o di elusione, l’operatore torna alla dovuta diligenza completa e ne informa l’autorità competente. Conta il paese in cui è stata prodotta la materia prima, non quello in cui è stato fabbricato il prodotto. La raccolta delle informazioni, compresa la geolocalizzazione, resta obbligatoria.
Sanzioni e meccanismi di enforcement
Le sanzioni sono stabilite dagli Stati membri e devono essere effettive, proporzionate e dissuasive. L’articolo 25 dell’EUDR, come modificato dal Reg. (UE) 2025/2650, ne fissa il contenuto minimo per operatori, operatori a valle e commercianti.
La sanzione pecuniaria è commisurata al danno ambientale e al valore dei prodotti, priva i trasgressori dei vantaggi economici e cresce in caso di recidiva. Per le persone giuridiche l’ammontare massimo è almeno pari al 4 % del fatturato totale annuo a livello di Unione dell’operatore, dell’operatore a valle o del commerciante nell’esercizio precedente, calcolato secondo l’articolo 5, paragrafo 1, del Reg. (CE) 139/2004.
Sono inoltre previste:
- La confisca dei prodotti interessati e dei proventi
- L’esclusione temporanea, fino a 12 mesi, dalle procedure di appalto pubblico e dall’accesso ai finanziamenti pubblici
- Il divieto temporaneo di immettere o mettere a disposizione sul mercato o di esportare i prodotti, in caso di violazione grave o recidiva
- Il divieto di avvalersi della dovuta diligenza semplificata, in caso di violazione grave o recidiva
Le sentenze definitive nei confronti di persone giuridiche sono pubblicate in un elenco sul sito della Commissione europea.
Enforcement in frontiera
Le autorità competenti designate dagli Stati membri sono responsabili dell’esecuzione del regolamento anche per i prodotti che entrano nel mercato. Chi presenta la dichiarazione doganale di immissione in libera pratica o di esportazione mette a disposizione delle dogane il numero di riferimento della dichiarazione di dovuta diligenza o, per i prodotti di un micro o piccolo operatore primario, l’identificativo della dichiarazione semplificata.
Quando il Sistema di Informazione segnala un rischio elevato di non conformità, l’autorità competente sospende con misure provvisorie l’immissione o la messa a disposizione dei prodotti sul mercato. La sospensione termina entro tre giorni lavorativi (72 ore per i prodotti deperibili) e si può prorogare di ulteriori periodi di tre giorni lavorativi.
L’interfaccia elettronica fra dogane e Sistema di Informazione va predisposta entro il 1° dicembre 2029. Da quando sarà operativa, le dogane sospenderanno l’immissione in libera pratica su richiesta dell’autorità competente e non la autorizzeranno quando l’autorità notifica la non conformità. Fino ad allora dogane e autorità competenti cooperano e si scambiano le informazioni.
Domande frequenti (FAQ)
La mia azienda può applicare l’EUDR dal 30 giugno 2027?
Solo se è un operatore persona fisica, microimpresa o piccola impresa costituita come tale al 31 dicembre 2024 e solo per i prodotti che non sono nell’allegato del Regolamento Legno (UE) 995/2010. Le medie imprese applicano l’EUDR dal 30 dicembre 2026.
Secondo le FAQ della Commissione la dimensione si valuta per singola persona giuridica, non per il gruppo, con i criteri della Direttiva 2013/34/UE descritti in questa guida.
I prodotti di gomma sintetica sono soggetti all’EUDR?
No. Il regolamento si applica solo alla gomma ottenuta da Hevea brasiliensis. I prodotti di gomma sintetica sono esclusi dall’allegato I.
Secondo le FAQ della Commissione, se un prodotto dell’allegato, per esempio uno pneumatico nuovo (ex 4011), è fatto con una mescola di gomma naturale e sintetica, la dovuta diligenza riguarda solo la gomma naturale.
Libretti di istruzioni, cataloghi ed etichette sono soggetti all’EUDR?
La voce ex 49 dell’allegato I, cioè libri stampati, giornali, immagini e altri prodotti della stampa, è stata soppressa dal Reg. (UE) 2025/2650. I prodotti della stampa di quella voce sono quindi fuori ambito.
Per la carta e il cartone della voce ex 48, dal 18 settembre 2026 sono esclusi gli invii di corrispondenza e i materiali informativi e di marketing che accompagnano esclusivamente un altro prodotto o sono forniti gratuitamente. Fra questi materiali rientrano le etichette. Venduti come prodotti a sé stanti, i materiali della voce ex 48 restano in genere soggetti. In quale voce rientri un manuale o un catalogo dipende dalla classificazione doganale.
Si è esonerati se il fornitore non può inviare le coordinate degli appezzamenti per una legge del suo paese?
No. Secondo le FAQ della Commissione l’operatore non può invocare leggi nazionali che vietano la condivisione dei dati per essere esonerato dall’obbligo di raccoglierli e caricarli nel Sistema di Informazione.
Se non ottiene dal fornitore le informazioni richieste, l’operatore non immette il prodotto sul mercato e non lo esporta.
La certificazione FSC o PEFC sostituisce la dovuta diligenza?
No. Le certificazioni e gli altri sistemi di verifica di terzi possono fornire informazioni utili alla valutazione del rischio, se soddisfano i requisiti di informazione del regolamento.
Secondo il documento di orientamento della Commissione il loro uso non è una «corsia verde». L’operatore resta tenuto a esercitare la dovuta diligenza ed è responsabile in caso di violazione.
Un prodotto con imballaggio in cartone richiede la DDS anche per l’imballaggio?
No, se le scatole di cartone sono usate esclusivamente per sostenere, proteggere o trasportare un altro prodotto e sono presentate insieme a esso. Dal 18 settembre 2026 l’allegato I le esclude espressamente, anche quando il prodotto contenuto non è soggetto.
Gli imballaggi di cartone venduti vuoti come prodotti, importati o fabbricati nell’UE, sono soggetti. Secondo il documento di orientamento della Commissione sono soggetti anche i contenitori con «carattere essenziale», classificati con un proprio codice indipendentemente dal prodotto che contengono.
Hai bisogno di supporto per la conformità dei tuoi prodotti?
Non lasciare che la conformità diventi un ostacolo.
Sono a disposizione anche per una conversazione informale e senza impegno.